En este artículo
- Pronosticar el dólar no es lo mismo que medir la exposición
- La exposición no está únicamente en la deuda
- ¿Cómo se convierte esa exposición en una medida útil?
- La cifra importa, pero también hay que saber interpretarla
- El impacto puede aparecer en distintos lugares del negocio
- De medir la exposición a establecer una política
- La pregunta cambia cuando existe claridad
Cuando el tipo de cambio presenta variaciones, una de las primeras preguntas que surge en muchas empresas es hacia dónde podría moverse el dólar. Es una pregunta comprensible, pero no necesariamente la más importante.
Para una empresa que compra, vende, cobra, paga o mantiene obligaciones en distintas monedas, el riesgo no depende únicamente de acertar una proyección, sino de entender qué ocurriría con su caja, sus márgenes, sus obligaciones y sus resultados si el tipo de cambio se mueve.
Por eso, antes de intentar anticipar la dirección del dólar, existe una pregunta más relevante desde la perspectiva empresarial:
¿Cuál es realmente la exposición de la empresa y cuán sensible es ante una variación cambiaria?
Pronosticar el dólar no es lo mismo que medir la exposición
Una proyección del tipo de cambio y un análisis de exposición cambiaria responden a preguntas diferentes. Cuando se intenta pronosticar el dólar, el análisis se concentra en variables macroeconómicas, flujos de mercado, comportamiento histórico y modelos estadísticos, con el propósito de construir un escenario central acompañado de un rango de incertidumbre.
Medir la exposición de una empresa requiere observar otras variables: activos, pasivos, ingresos, egresos, monedas, plazos y capacidad para trasladar variaciones cambiarias a los precios. Mientras una proyección intenta responder hacia dónde podría moverse el dólar, la medición de la exposición busca determinar qué le ocurre a la empresa si efectivamente se mueve.
La diferencia es relevante porque incluso una proyección acertada resulta insuficiente si la organización desconoce cuánto de su operación está expuesta, en qué dirección y durante cuánto tiempo. El pronóstico aporta información sobre el entorno; la medición permite traducir ese entorno a la realidad particular de la empresa.
La exposición no está únicamente en la deuda
Asociar la exposición cambiaria solamente con las obligaciones financieras denominadas en dólares puede llevar a una lectura incompleta. La exposición también puede encontrarse en la caja, las cuentas por cobrar, las inversiones, las cuentas por pagar, los ingresos, las importaciones, los costos, los gastos, los intereses y las comisiones.
También importa cuándo se producen esos flujos. Una empresa puede recibir ingresos en una moneda y asumir costos en otra, o cobrar y pagar en momentos diferentes. En esas condiciones, una variación del tipo de cambio puede modificar sus necesidades de efectivo o sus márgenes aun cuando las ventas permanezcan estables.
El efecto, por lo tanto, no se limita a una partida del balance. Puede trasladarse a la liquidez, el capital de trabajo, los márgenes, la utilidad, el patrimonio, el endeudamiento y las razones financieras. Por eso, la exposición cambiaria debe entenderse como un riesgo empresarial y no exclusivamente financiero.
¿Cómo se convierte esa exposición en una medida útil?
Medirla implica pasar de una preocupación general por el tipo de cambio a una lectura estructurada de las posiciones y los flujos de la empresa. El proceso puede resumirse en cuatro pasos:
- Identificar dónde está la exposición.
- Calcular las brechas.
- Integrarlas.
- Simular qué ocurriría bajo distintos movimientos del tipo de cambio.
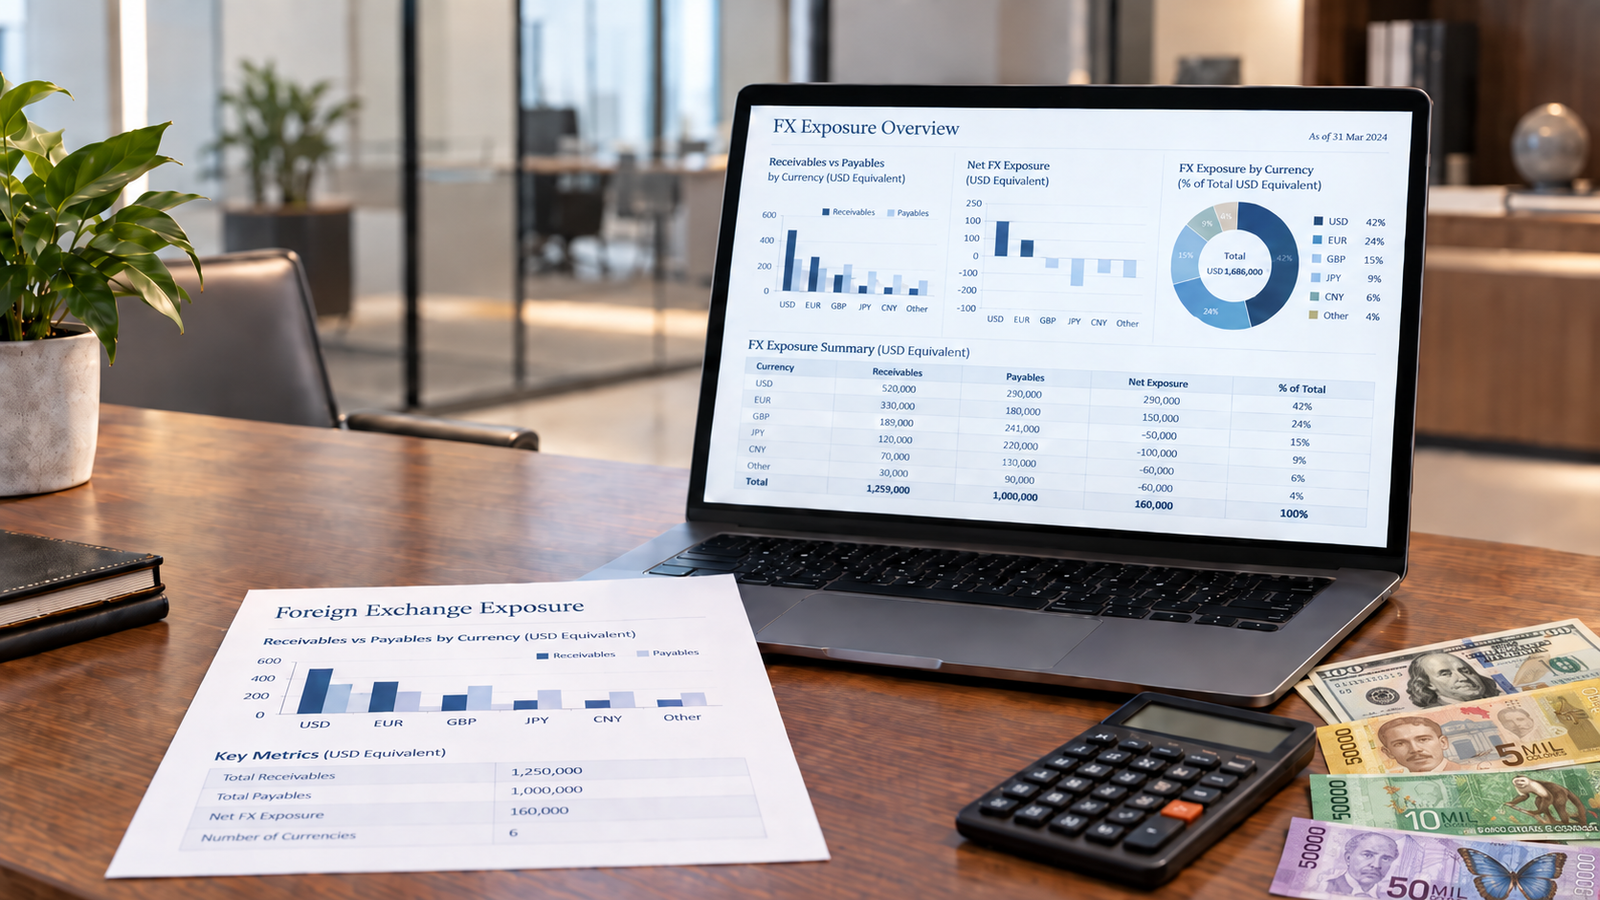
El primer paso es mapear las posiciones y los flujos en moneda extranjera por entidad, moneda y plazo. A partir de esa información pueden calcularse las llamadas brechas cambiarias o GAPs, es decir, las diferencias entre posiciones a favor y en contra en una determinada moneda.
Una de esas brechas se observa en el balance: compara los activos en dólares, como caja, cuentas por cobrar o inversiones, con los pasivos en esa moneda, entre ellos deuda y cuentas por pagar. Esta diferencia se conoce como GAP del balance.
La segunda se observa en la operación y el flujo de caja: compara los ingresos en dólares con los egresos en esa moneda e incorpora ventas, cobros, importaciones, costos, gastos, intereses y comisiones. Es lo que técnicamente se denomina GAP del flujo de caja.
Leer ambas dimensiones en conjunto permite construir una visión integrada de la exposición neta de la empresa dentro del horizonte analizado. Pero obtener esa cifra no es el final del ejercicio. El siguiente paso es simular distintos movimientos del tipo de cambio y estimar cómo podrían trasladarse a resultados, liquidez y apalancamiento. De esta manera, los movimientos de una variable externa pueden traducirse en impactos concretos sobre la empresa.
La cifra importa, pero también hay que saber interpretarla
La dirección de la brecha permite identificar ante qué movimiento cambiario existe mayor sensibilidad.
GAP positivo
- La empresa tiene más posiciones a favor en dólares que posiciones en contra.
- Uno de sus principales riesgos es una apreciación del colón o una caída del dólar.
GAP negativo
- Existen más obligaciones o egresos en dólares que activos o ingresos en esa moneda.
- El principal riesgo se concentra en una depreciación del colón o un aumento del dólar.
Esto no significa que el objetivo sea llevar la exposición a cero. Una brecha neta reducida disminuye la sensibilidad cambiaria dentro del período analizado, pero no elimina todos los riesgos.
Pueden persistir diferencias entre el momento en que una empresa cobra y el momento en que debe pagar, exposiciones en otras monedas, efectos de conversión contable, restricciones para trasladar variaciones a los precios o cambios en la competitividad. Incluso dentro de un grupo empresarial, las posiciones de distintas unidades pueden compensarse en el consolidado mientras algunas entidades continúan enfrentando pérdidas o necesidades particulares de liquidez.
Por eso, la medición no debería terminar en un único número agregado. También es necesario comprender dónde se origina la exposición, cuándo ocurre y cómo puede trasladarse al negocio.
El impacto puede aparecer en distintos lugares del negocio
La exposición cambiaria no afecta a todas las empresas de la misma manera. Aquellas con márgenes bajos, menor capacidad para ajustar precios o mayor dependencia del financiamiento pueden ser particularmente sensibles.
El momento de los cobros y pagos puede modificar las necesidades de caja y capital de trabajo. La revaluación de activos y pasivos puede incidir sobre el patrimonio, el endeudamiento y las razones financieras. A su vez, la capacidad y la velocidad para trasladar una variación cambiaria a los precios determinan cuánto de ese riesgo permanece dentro de la empresa.
Incluso algunas decisiones que podrían percibirse como protección requieren una lectura cuidadosa. El inventario, por ejemplo, puede amortiguar indirectamente ciertos movimientos si los precios logran ajustarse a tiempo, pero no constituye una cobertura cambiaria eficiente: consume capital de trabajo y añade costos de almacenamiento y riesgo de obsolescencia.
El análisis, por tanto, necesita ir más allá de determinar si una empresa “tiene dólares” o “debe dólares”. Requiere comprender cómo interactúan sus distintas posiciones y flujos y dónde puede materializarse el impacto.
De medir la exposición a establecer una política
Conocer la exposición permite dimensionar el riesgo, pero medirlo no resuelve por sí mismo qué hacer con él. Una empresa puede decidir conservar una determinada cantidad de riesgo, siempre que exista claridad sobre el nivel objetivo, los rangos permitidos, las situaciones que deben generar una alerta y quién tiene autoridad para aprobar desviaciones.
A partir de esa definición, la gestión puede comenzar por la operación: buscar una mayor alineación entre las monedas en las que se vende, compra, cobra y paga, además de revisar condiciones comerciales y horizontes de conversión. Esto permite reducir primero la brecha que nace del propio flujo del negocio.
Después puede analizarse la exposición que permanece en el balance, considerando la moneda de la deuda, la liquidez, las inversiones, las cuentas por pagar, así como las coberturas financieras autorizadas, cuando corresponda.
El principio es sencillo: las decisiones frente al riesgo cambiario deberían partir de una exposición previamente medida y de una política definida, no únicamente de una expectativa sobre lo que hará el dólar.
La pregunta cambia cuando existe claridad
La incertidumbre sobre el tipo de cambio no desaparece por realizar un análisis más profundo. Lo que cambia es la capacidad de la empresa para enfrentarla. Una organización que conoce sus posiciones, sus flujos y su sensibilidad puede analizar distintos escenarios y comprender qué significaría cada uno para su operación.
El cambio de enfoque está en pasar de preguntarse solamente qué hará el dólar a comprender qué le ocurre a la empresa si se mueve. Así, el riesgo cambiario deja de abordarse como una apuesta sobre la dirección de una moneda y pasa a analizarse como una variable que puede medirse, interpretarse y gestionarse dentro de las decisiones empresariales.
Fuente: Chotocruz&Co., Exposición cambiaria empresarial: cómo medirla, entenderla y gestionarla. Resumen ejecutivo y base editorial para comunicación externa, 28 de agosto de 2026. El documento señala como base el análisis interno de exposición cambiaria y la presentación sobre comportamiento del tipo de cambio de agosto de 2026; y como fuente conceptual de la metodología, Moffett, Stonehill & Eiteman, Finanzas Internacionales.
Descargue el análisis en PDF
Incluye las gráficas, tablas y el diseño original del documento, listo para leer, guardar o imprimir.